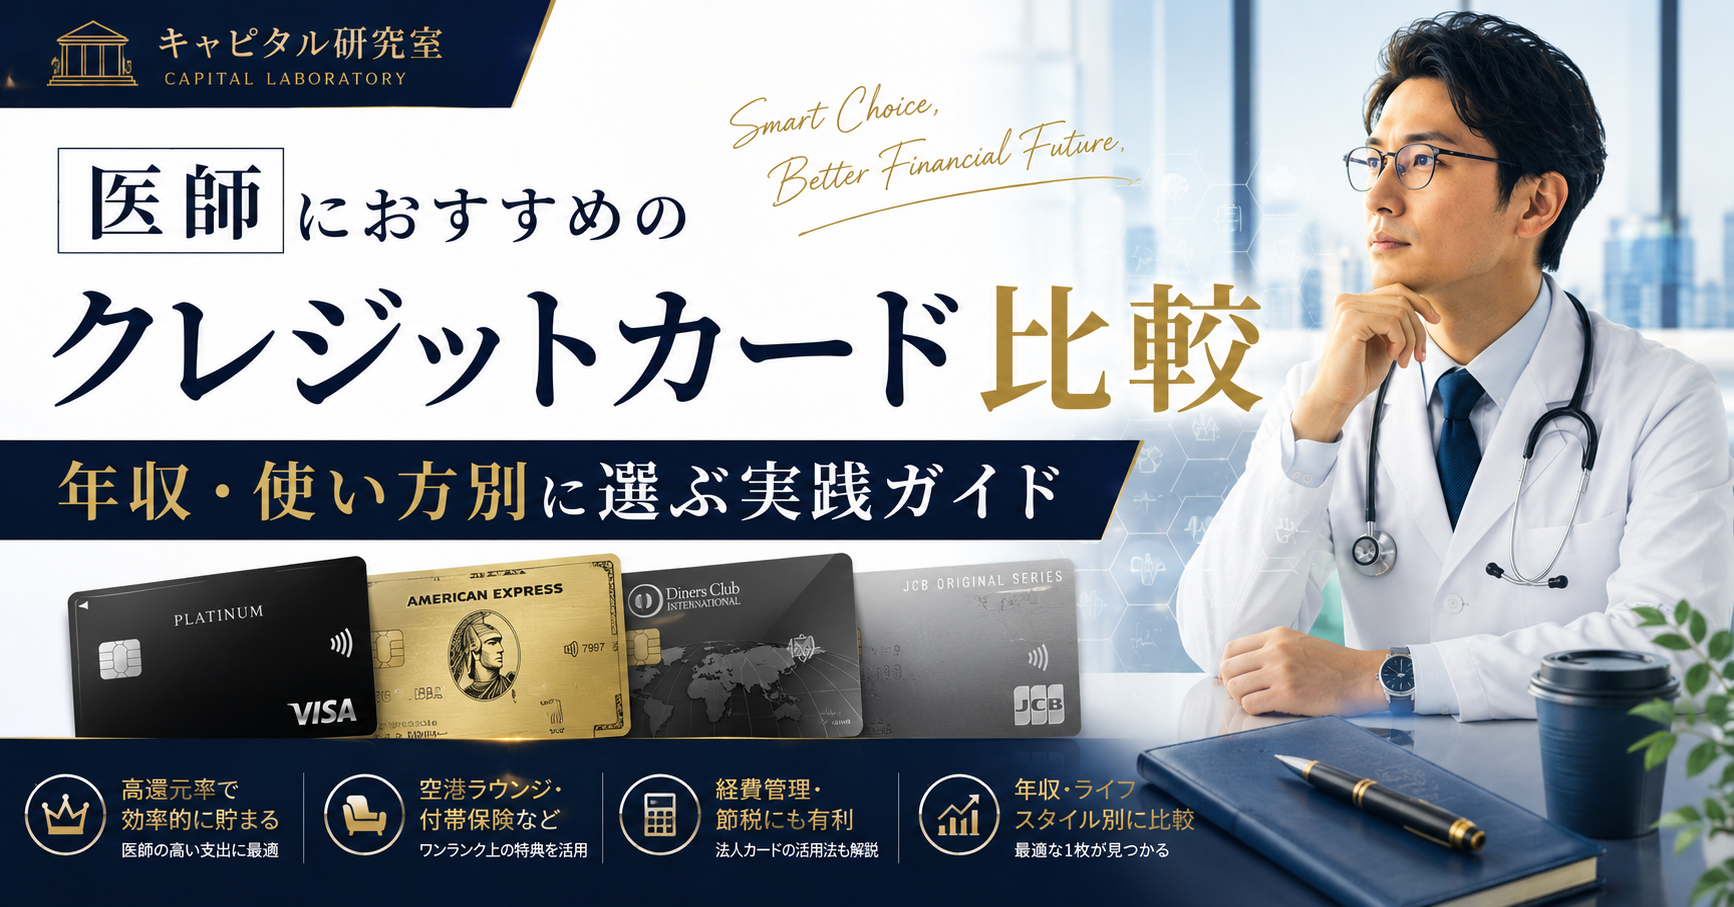
本記事は情報提供を目的とした比較記事です。年会費・還元率・特典内容は変更されることがあるため、お申し込みの際は必ず各カード発行会社の公式サイトで最新情報をご確認ください。特定のカードの取得を断定的に勧めるものではありません。
はじめに
医師は学会費・書籍代・出張費・日用品まで、決済額が年間数百万円規模になりやすい職業です。
実際、ある医師のnoteでは、働き始めてからカードの決済額が年々増え、気づけば年間300万円以上をカードで支払うようになったという記載があります[1]。決済額が大きいからこそ、還元率や年会費の差が支出の総額に大きく影響します。
この記事では、年会費無料のカードから、ステータス性の高いカードまで、決済額・ライフステージ別にどう選ぶかを整理してみました。
医師のカード選びで意識したい3つのポイント
- 年会費とその元が取れるか:年会費は「高いか安いか」ではなく、特典・還元でどれだけ回収できるかで判断するのが基本です
- 還元率か、ステータス性か:日常の決済を効率よくポイント化したいのか、対外的な信用力・優待を重視したいのかで選ぶカードは変わります
- 年間決済額とのバランス:年会費が高いカードほど、一定額以上使わないと損益分岐点を超えません
カード比較
| カード名 | 年会費(税込) | 還元率の目安 | 主な特徴 |
|---|---|---|---|
| 楽天カード | 無料 | 通常1.0% | 年会費無料で還元率が安定しており、サブカード・入門カードとして定番 |
| 三井住友カード ゴールド(NL) | 5,500円(年間100万円利用で翌年以降永年無料) | 0.5%〜7.0%(対象店舗のタッチ決済等で上乗せ) | 医師の人気ランキングで1位となっており、平均満足度4.5[2]。年間100万円以上の利用で翌年以降の年会費が永年無料になり、毎年10,000ポイントも付与される。 |
| 三井住友カード プラチナプリファード | 33,000円 | 基本1% | 前年の利用額100万円ごとに10,000ポイントが還元される仕組みがあり、24時間365日利用可能なコンシェルジュサービスが付帯。 |
| アメックス・ゴールド・プリファード・カード | 39,600円 | 通常還元率は控えめ | 年会費39,600円だが家族カードが2枚まで無料で発行でき、世帯単位のコストを抑えられる。年200万円の利用で対象ホテルに1泊2名無料宿泊できる特典(3.5万〜10.5万円相当が目安)などを回収の軸にした設計。 |
| アメックス・プラチナ・カード | 165,000円 | 通常還元率は控えめ | コンシェルジュ・空港ラウンジ・上級ホテル優待など、ステータス性を最重視する層向け。 |
※還元率・特典は変更されることがあります。カードの利用条件・審査基準は各社非公開のため、詳細は公式サイトでご確認ください。
ライフステージ別の考え方
研修医・専攻医の時期:まずは年会費無料のカードで実績(利用履歴)を作る時期です。決済額もまだ少ないため、高年会費のカードで得られる特典を十分に使いきれない可能性があります。
勤務医として収入が安定してきた時期:年間決済額が100万円を超えてくるなら、三井住友カード ゴールド(NL)のように、条件達成で年会費が実質かからなくなるカードは検討の価値があります。
決済額がさらに増え、対外的な信用力も意識し出す時期:プラチナ・ゴールドプリファード帯のカードは、年会費に見合うだけの特典(コンシェルジュ、ホテル優待、家族カード無料など)を使い切れるかどうかが判断の分かれ目です。
注意点
- カードのステータス性が高いことと、実際に得をするかどうかは別の話です。年会費に見合う金額を実際に使い、特典を活用できて初めて「元が取れる」状態になります
- 審査基準は各社非公開であり、医師だから必ず有利になる、または必ず審査に通るというものではありません
- ポイント還元・特典内容は各社の都合で変更されることがあるため、申し込み前に必ず公式サイトで最新情報を確認してください
【出典】
[1] https://note.com/mochi_gome88/n/na6701926a0a2
[2] https://kakei.openmoney.jp/credit_card_rankings/occupation/9
コメント